Flujo de caja a 13 semanas: cómo armarlo paso a paso en una distribuidora
Cómo armar un flujo de caja proyectado a 13 semanas en una distribuidora: estructura de la planilla, cómo proyectar cada línea, ciclo de caja y escenarios.
Manuel Gros
Advisor en Growth y Ventas
Contenido
- 1. Qué es el flujo de caja a 13 semanas
- 1.1 Definición
- 1.2 Por qué 13 semanas
- 1.3 Por qué semanal
- 1.4 Método directo
- 2. La estructura de la planilla
- 3. Cómo proyectar cada línea
- 3.1 Cobranzas con días reales de pago
- 3.2 Cheques con fecha cierta
- 3.3 Proveedores con vencimientos
- 3.4 Sueldos, impuestos y fijos
- 4. El ciclo de conversión de efectivo
- 5. Escenarios
- 5.1 Tres escenarios mínimos
- 5.2 Qué mirar
- 6. La rutina semanal
- 7. Errores comunes
- Preguntas frecuentes
- Cómo nBlock arma tu flujo a 13 semanas
La mayoría de las distribuidoras mira la caja de dos maneras: el saldo del banco de hoy y el presupuesto anual. La primera es demasiado corta para anticipar nada. La segunda es demasiado larga y demasiado gruesa para gestionar una semana floja. En el medio hay una herramienta que usan los equipos de finanzas cuando la caja importa de verdad: el flujo de caja a 13 semanas.
En este artículo vemos qué es, por qué 13 semanas, cómo se estructura la planilla línea por línea, cómo proyectar cada partida con datos reales y no con condiciones teóricas, cómo se conecta con el ciclo de conversión de efectivo y cómo usarla para armar escenarios.
1. Qué es el flujo de caja a 13 semanas
1.1 Definición
Es una proyección semanal de las entradas y salidas de efectivo de las próximas 13 semanas, que se actualiza todas las semanas: cuando pasa una semana, se compara lo real contra lo proyectado y se agrega una nueva al final.
1.2 Por qué 13 semanas
Trece semanas son un trimestre. Es un horizonte lo suficientemente largo como para ver venir un bache y negociar con tiempo, y lo suficientemente corto como para proyectar con datos concretos: facturas emitidas, vencimientos conocidos, compras confirmadas. Más allá de eso, la proyección se vuelve presupuesto.
1.3 Por qué semanal
La caja se rompe en semanas, no en meses. Un mes puede cerrar positivo y tener una semana en rojo en el medio, justo cuando vencen los sueldos o el despacho de un contenedor.
1.4 Método directo
El flujo a 13 semanas se arma por el método directo: cobros y pagos reales esperados, no un resultado contable ajustado. Es una herramienta de caja, no de rentabilidad.
2. La estructura de la planilla
Las columnas son las semanas 1 a 13 más un total. Las filas sugeridas:
| Bloque | Línea |
|---|---|
| Saldo inicial | Caja y bancos al inicio de la semana |
| Cobranzas | Clientes principales (uno por fila), resto de la cartera, cheques en cartera por fecha de pago |
| Otros ingresos | Ventas de contado, otros |
| Pagos operativos | Proveedores locales, proveedores del exterior y despachos, fletes, sueldos y cargas sociales, alquileres y servicios |
| Impuestos | Según el calendario de vencimientos |
| Financiamiento | Préstamos (ingresos y cuotas), descuento de cheques o de facturas |
| Saldo final | Saldo inicial más ingresos menos egresos |
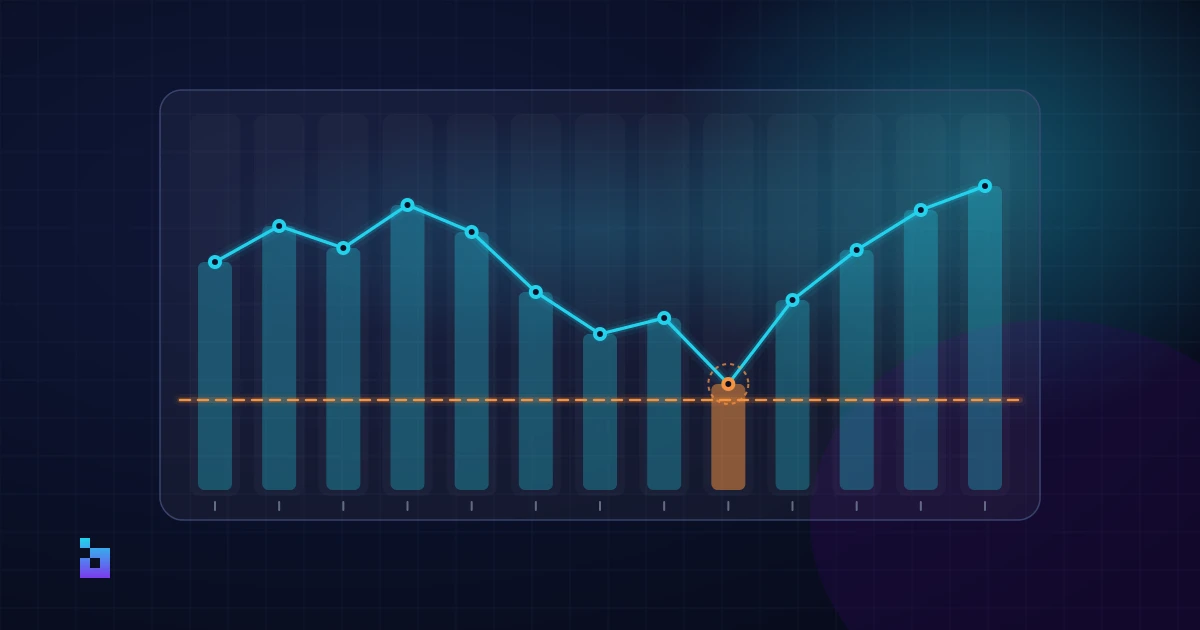
| Control | Piso mínimo de caja y diferencia contra ese piso |
Dos recomendaciones. Separá en una fila cada uno a los diez o veinte clientes que más pesan. Y agregá la fila del piso mínimo, para que las semanas en riesgo se vean a simple vista.
3. Cómo proyectar cada línea
3.1 Cobranzas con días reales de pago
El error más común es proyectar con la condición pactada. Si un cliente tiene 30 días pero paga en promedio a 48, proyectá a 48. Calculá los días reales de pago por cliente, con la misma lógica del DSO, y aplicalos a las facturas abiertas. Para las ventas que todavía no se facturaron, usá el pronóstico de ventas con el mismo patrón de pago.
3.2 Cheques con fecha cierta
Si cobrás con cheques diferidos, los que ya tenés en cartera son cobranza con fecha conocida. Van en la semana de su fecha de pago, no en la semana en que los recibiste. Lo desarrollamos en cobranza con eCheq.
3.3 Proveedores con vencimientos
Las facturas de proveedores que ya recibiste tienen fecha. Las compras confirmadas que todavía no se facturaron también: estimá cuándo vas a recibir y pagar cada una. En importación, sumá anticipos, saldos, despacho y tributos en su semana. El detalle de esos componentes está en landed cost.
3.4 Sueldos, impuestos y fijos
Son los más fáciles: tienen fecha y monto conocidos. No los subestimes en las semanas de aguinaldo o de vencimientos anuales.
4. El ciclo de conversión de efectivo
El flujo a 13 semanas te dice cuándo falta plata. El ciclo de conversión de efectivo te dice por qué.
Ciclo de conversión de efectivo = Días de inventario + DSO - Días de pago a proveedores
Ejemplo: si tu inventario tarda 75 días en venderse, cobrás a 45 y pagás a tus proveedores a 40, tu ciclo es de 75 + 45 - 40 = 80 días. Durante 80 días, cada peso que entra en mercadería está financiado por vos.
Cada palanca del ciclo mueve el flujo: bajar los días de inventario (lo vemos en rotación de inventario), bajar el DSO o negociar plazos con los proveedores. La lógica completa del triángulo está en flujo de caja y capital de trabajo en distribución.
5. Escenarios
5.1 Tres escenarios mínimos
- Base: lo que esperás con el comportamiento actual.
- Estrés de cobranza: tus tres clientes más grandes se atrasan dos semanas.
- Estrés de compras: una compra de importación se adelanta o el flete sube.
5.2 Qué mirar
En cada escenario, la semana del saldo mínimo y cuánto te separa del piso. Si en el escenario de estrés quedás por debajo, todavía tenés tiempo para actuar: adelantar cobranza, reprogramar una compra o negociar financiamiento antes de necesitarlo.
6. La rutina semanal
- Cargar el saldo real y los movimientos de la semana que pasó.
- Comparar lo real contra lo proyectado, línea por línea, y anotar el motivo de los desvíos grandes.
- Actualizar las cobranzas y los pagos de las semanas siguientes.
- Agregar la semana 13.
- Revisar escenarios y alertas.
Con los datos del ERP bien conectados, los pasos 1 y 3 se automatizan y la reunión semanal pasa a ser solo de decisiones.
7. Errores comunes
- Proyectar con la condición pactada. Tu caja real va a ser peor que la proyectada todos los meses.
- Contar el cheque como cobrado el día que se recibe. La plata llega en su fecha de pago.
- No comparar lo real contra lo proyectado. Sin esa comparación, la proyección no mejora nunca.
- Hacerlo una vez y abandonarlo. El valor está en la actualización semanal.
- Mezclar caja con resultado. Depreciaciones y devengamientos no van en esta planilla.
Preguntas frecuentes
¿Qué es un flujo de caja a 13 semanas? Es una proyección semanal de cobros y pagos para el próximo trimestre, que se actualiza todas las semanas y se usa para anticipar los baches de caja.
¿Qué diferencia hay entre el flujo a 13 semanas y el presupuesto financiero? El presupuesto es anual, mensual y se basa en supuestos. El flujo a 13 semanas es semanal, de corto plazo y se basa en facturas, vencimientos y compras concretas.
¿El flujo de caja a 13 semanas se arma por el método directo o el indirecto? Por el método directo: cobros y pagos esperados, no un resultado contable ajustado.
¿Cada cuánto se actualiza el flujo de caja a 13 semanas? Todas las semanas. Cuando termina una semana se compara contra lo real y se agrega una nueva al final del horizonte.
Cómo nBlock arma tu flujo a 13 semanas
El bloque de Caja de nBlock es el cockpit financiero del negocio, sobre los datos de tu ERP:
- Ciclo de conversión de caja, flujo de caja y cartera en un solo lugar.
- Proyección a 13 semanas con escenarios.
- Alimentado por los bloques de cobranza, inventario y compras.
- Sobre tu sistema actual, sin reemplazar nada.
¿Querés ver tu caja de las próximas 13 semanas? Agendá una demo.
Escrito por
Manuel Gros
Advisor en Growth y Ventas
Ex CEO de Flokzu y Ex CRO de Bankingly. Expertise en escalar empresas B2B de software.